基因检测收入占比公布,业务结构变化引发行业关注
基因检测收入占比公布,业务结构变化引发行业关注。j9九游会这个信号值得留意,不在于单一数字高低,而在于它把企业收入来源摊开在桌面上,让市场看见检测服务、设备试剂和数据业务各自的分量。业务结构变化从模糊描述变成可比较的财务事实,牵动定价逻辑、研发投入和盈利预期。
近期多家基因检测企业在年度报告和业绩说明会上单独披露基因检测收入占比,有的企业占比上升,有的企业占比下降,口径差异和绝对值变化同时出现。业务结构变化不再停留在概念层面,而是通过分产品收入、毛利率和客户结构呈现出来,行业关注度随之升温。
披露方式也在改变。企业把检测服务、设备试剂、数据与软件、科研服务分别列示,按产品线核算收入占比,让外界能追溯增长来自哪一类业务。基因检测收入占比因此不再是一个孤立指标,它与收入增速、毛利率和回款周期放在一起,构成观察业务结构变化的坐标。
此时集中公布占比,与融资环境收紧有关。投资者更在意收入质量和现金流,单看营收规模已不够,基因检测收入占比能直接反映主营业务的韧性。业务结构变化被放到财务分析前台,企业也需要用更透明的口径回应市场对增长可持续性的疑问。
占比上升通常有临床需求支撑。院内合作扩大、肿瘤与感染等场景渗透加快,使检测服务收入增长快于其他板块,基因检测收入占比随之上移。业务结构变化由此表现为高附加值服务权重提高,企业从卖项目转向做解决方案,客户黏性和交付要求同步上升。
占比下降也不等于检测业务萎缩。部分企业设备试剂销售或科研服务增速更快,基因检测收入占比被动降低,但绝对收入仍在增加。判断业务结构变化要看分母和分子,把占比与收入规模、毛利贡献和订单储备结合,才能避免被单一比例轻易误导。
业务结构变化还体现在组合方式上。企业从单一检测外包转向检测、设备、数据和药企服务并行,基因检测收入占比的升降反映组合重心调整。有的企业用设备带检测,有的用检测带数据,路径不同,但都在寻找更稳定的收入来源和更高的客户价值。
占比变化首先冲击盈利模型。检测服务占比高往往毛利率更高,但销售费用和研发费用也更重;设备试剂占比高则收入弹性大,毛利却可能承压。基因检测收入占比因此成为解释毛利率波动的重要线索,业务结构变化会重新塑造费用率和净利率。
结构变化也影响研发方向。基因检测收入占比向高壁垒项目集中,企业更愿意投入靶点发现、生信算法和临床验证,而不是铺开低门槛项目。业务结构变化由此与技术积累相连,短期收入让位于长期能力,研发效率成为衡量占比质量的关键指标。
竞争格局随之调整。价格战空间收窄后,企业比拼合规资质、临床资源和交付效率,基因检测收入占比成为竞争结果的一部分。业务结构变化意味着行业从铺渠道转向拼能力,能把检测做成规模化服务的公司,才更容易在占比和利润之间取得平衡。
市场也有担忧。基因检测收入占比上升若依赖短期需求,可能带来回款压力和产能闲置,业务结构变化的质量需要时间验证。投资者开始追问检测项目是否进入常规路径、客户是否重复购买、毛利能否覆盖服务成本,这些问题比占比本身更关键。
企业应对方式开始出现明显分化。有的优化产品组合,提升高毛利检测占比,压缩低效科研服务;有的加强院内院外协同,用设备和服务锁定客户。基因检测收入占比不再是越高越好,业务结构变化要更服务于稳定现金流、客户结构和长期竞争力。
支付端约束不可忽视。医保支付方式改革和合规要求影响检测项目定价与放量,基因检测收入占比变化并不完全由企业自主决定。业务结构变化要穿越支付政策周期,只有临床价值明确、成本可控的项目,才可能真正持续贡献收入并支撑占比。
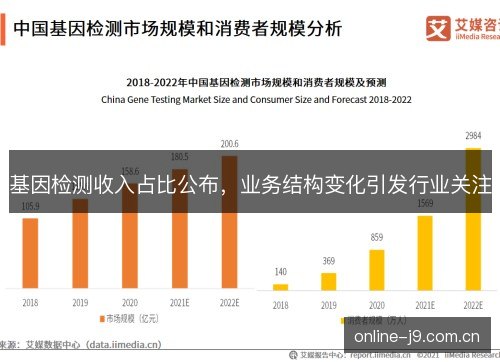
从行业意义看,占比公布提升了透明度。过去市场只能听到增长故事,如今可以拆解收入来源、判断增长质量,业务结构变化成为估值的新坐标。基因检测收入占比把企业拉回经营基本面,也让投资者更清楚哪些增长来自临床需求,哪些只是项目堆叠。
往后看,基因检测收入占比未必单边上升。企业需要在检测服务、设备试剂和数据业务之间寻找平衡,业务结构变化将更多取决于临床渗透、支付能力和运营效率。行业会逐渐接受占比有升有降,但更看重收入含金量、回款质量和长期持续盈利能力。
这次占比披露也是一次行业校准。基因检测收入占比把行业从规模竞赛推向质量竞赛,业务结构变化促使企业回到临床价值、合规交付和成本控制。未来谁能把检测做成可持续的临床基础设施,谁就更可能在占比起伏中保持主动和发展节奏。